

Obecnie na stronie przebywa
4180 użytkowników.

14.11.2024 Energetyka w Polsce i EU analiza X 2024.
Dodano: 14 Listopad 2024r. 14:54
Dodano: 14 Listopad 2024r. 14:54
Energetyka w Polsce, Niemczech i w UE. Trendy ostatnich trzynastu miesięcy na podstawie danych ENSO-E.
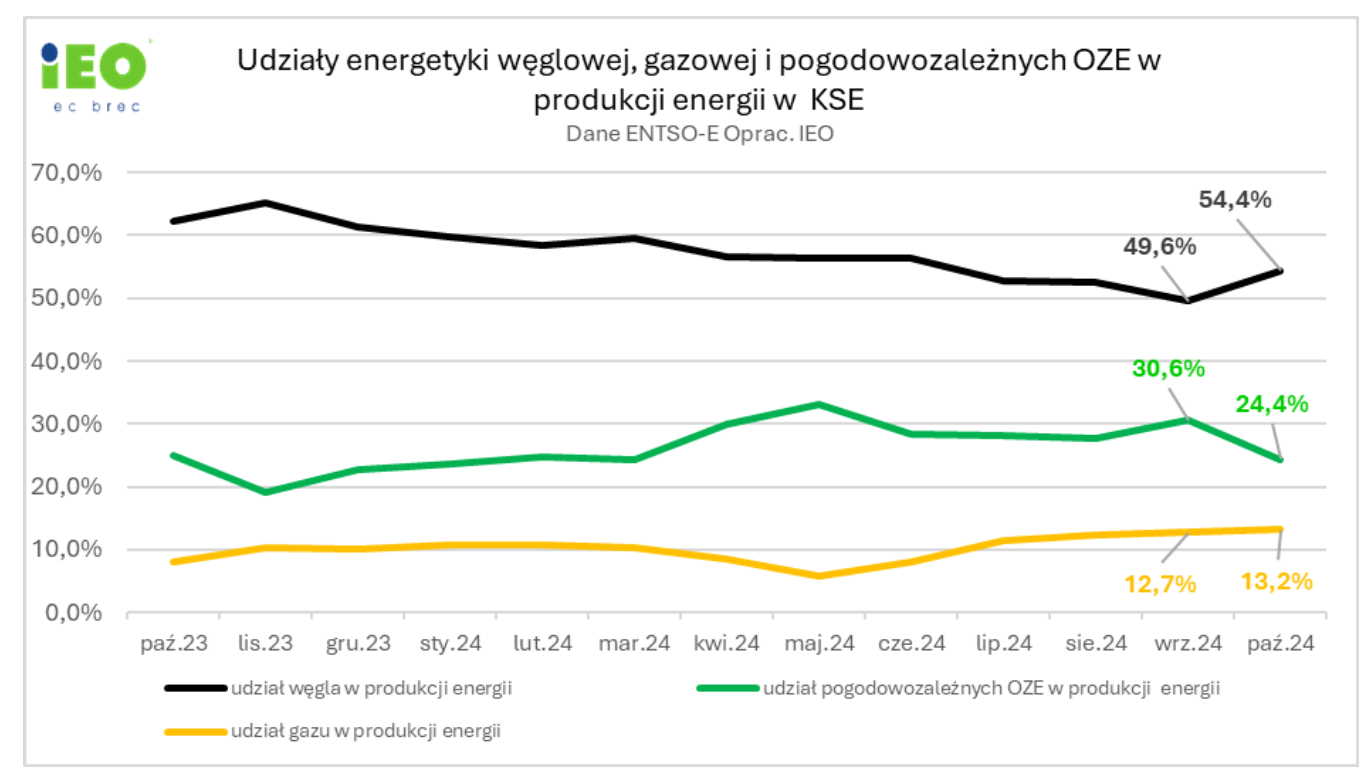
Według danych ENTSO-E w październiku trend spadającego przez rok udziału węgla w produkcji energii w Polsce odwrócił się - pisze w komentarzu dla CIRE Grzegorz Wiśniewski, prezes Instytutu Energetyki Odnawialnej (IEO).
Przyczyny zmiany trendu to spadek temperatury i początek sezonu grzewczego coraz bardziej związanego z elektryfikacją ciepłownictwa oraz naturalny spadek generacji słonecznej w coraz krótsze dni i nieco gorsze warunki wiatrowe. Wzrost zapotrzebowania na energię i wzrost udziału węgla podniosły ceny energii.
Jeszcze we wrześniu udział węgla w produkcji energii w krajowej energetyce był poniżej 50%.
W październiku wzrósł do 54,4% z generacją 7,2 TWh (węgiel kamienny oraz brunatny łącznie). Zmiana wielomiesięcznego trendu była spowodowana w znacznej mierze oczywistymi cyklami sezonowymi meteo, nieco gorszą od oczekiwanej generacją wiatrową oraz początkiem sezonu grzewczego (dogrzewanie nagrzewnicami i grzejnikami olejowymi oraz pompami ciepła).
W październiku udział energii z wszystkich OZE w produkcji energii wyniósł 27,3% i był na poziomie października ub. roku.
Wzrasta również sukcesywnie udział gazu w produkcji energii w sezonem grzewczym który wystartował w tym roku z początkiem podcienia. W październiku osiągnięto najwyższy udział gazu ziemnego w produkcji energii, które wyniosło 13.2% - blisko 1,74 TWh. Udział gazu z pewnością wyraźni uwydatni się listopadzie, także dlatego, że zaczął działać i wejdzie do pełnej eksploatacji nowy blok gazowo-parowy w elektrowni Gryfino Dolna Odra, a wkrótce dojdą następne.
Na uwagę zasługuje wzrost udziałów w relacji r/r gazu z odmetanowania kopalń - wzrost blisko o 220%, choć przy niewielkim udziale w całym miksie (118 GWh).
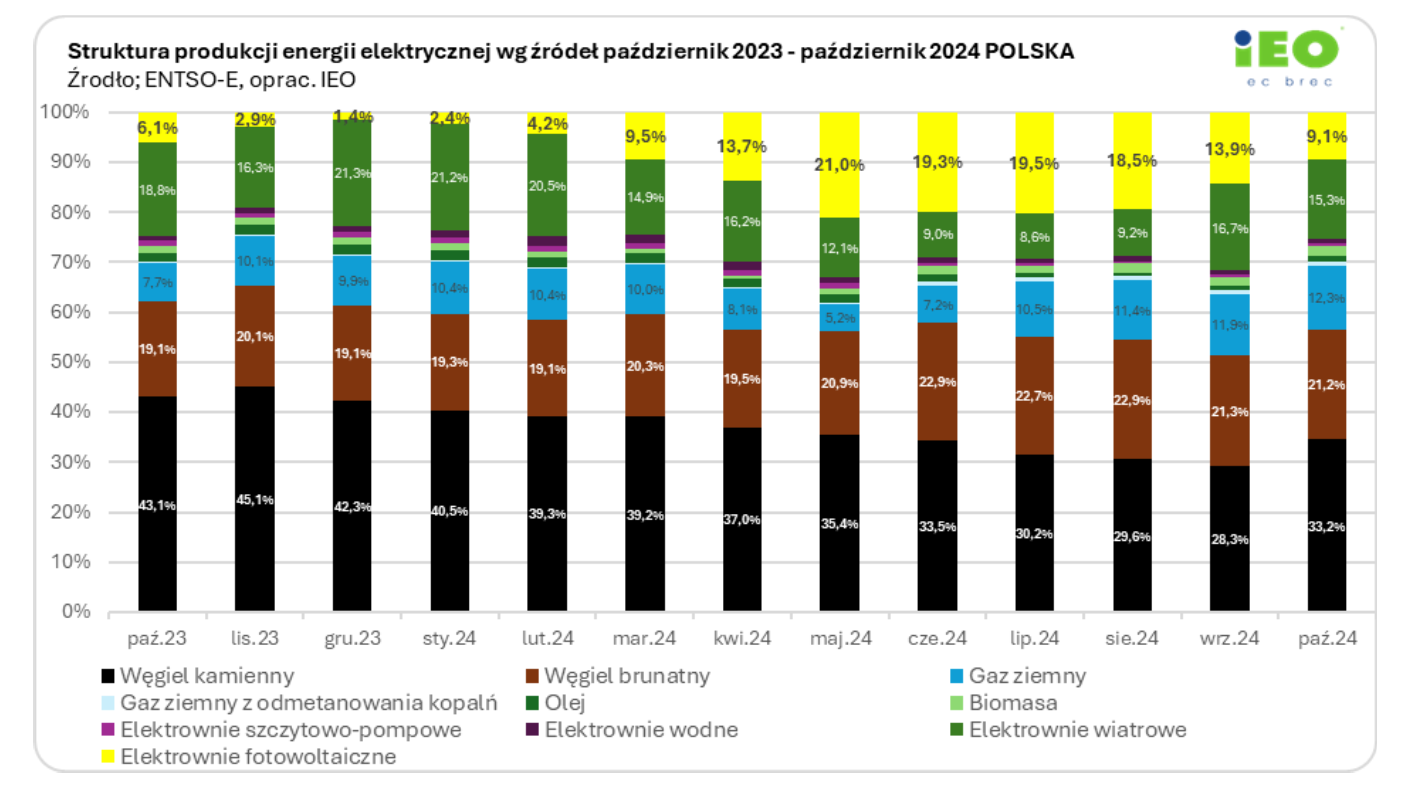
Zapotrzebowanie na energię w kraju również zaczyna wzrastać co jest również spodziewanym zjawiskiem sezonowym. W październiku zapotrzebowanie wzrosło o 10,1% porównując do miesiąca ubiegłego. Jednakże w ujęciu r/r jest to wartość mniejsza o blisko 4%. Popyt na energię w październiku osiągnął poziom 13,5 TWh.
Niemcy i Europa
Wzrost udziałów węgla w produkcji został również zarejestrowany w Niemczech oraz w pozostałych krajach Unii. W Niemczech głównie za sprawą węgla brunatnego, który zastępuje sezonowe ubytki generacji PV.
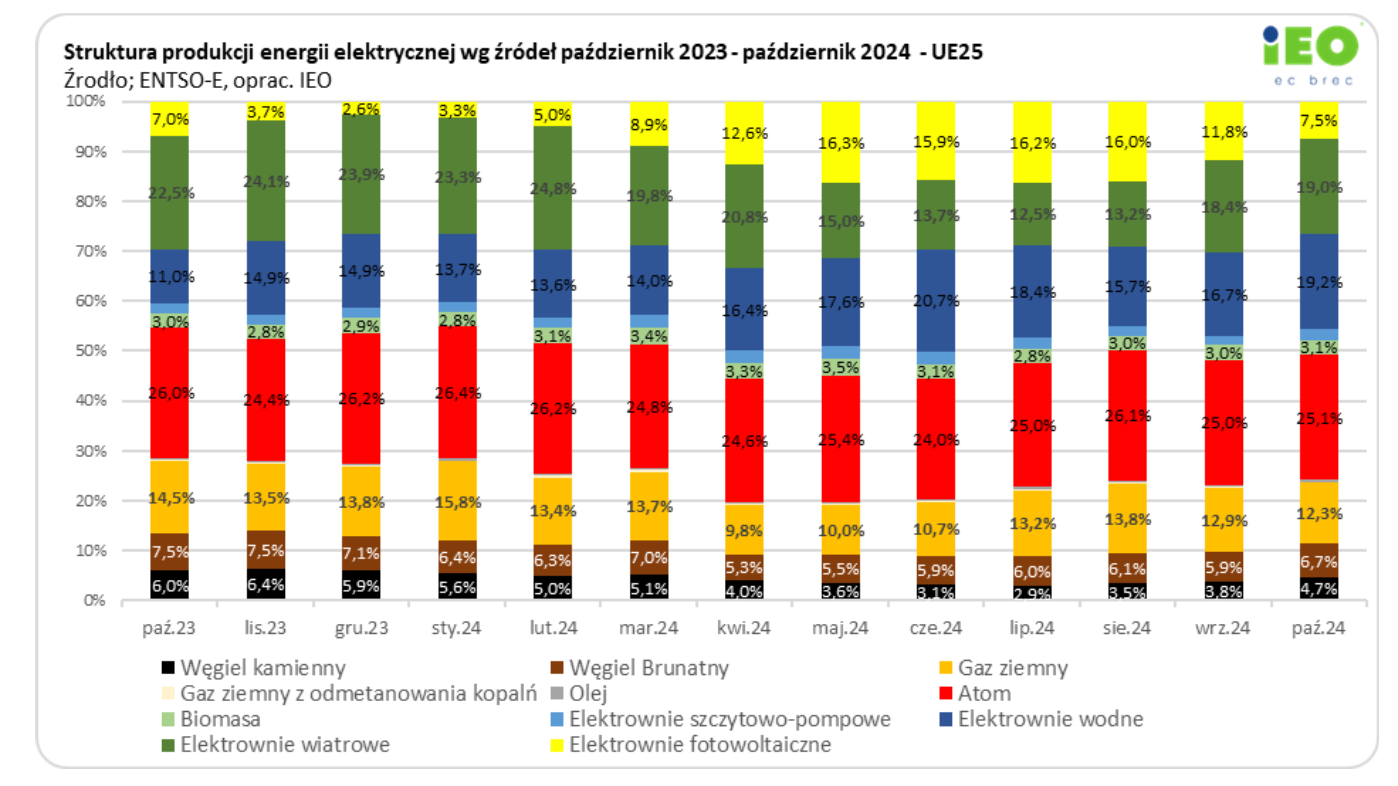
W UE-25(bez Irlandii i Cypru) w skali miesiąca ogólnie zapotrzebowanie na energię wzrosło o blisko 8% i zostało pokryte wzrostem generacji wiatry, wody i węgla.
W UE udział gazu w produkcji energii elektrycznej systematycznie spada.
W poniższej tabeli zaprezentowano podsumowanie zmian październikowych w miksach energetycznych Polski, Niemiec i całej Unii.
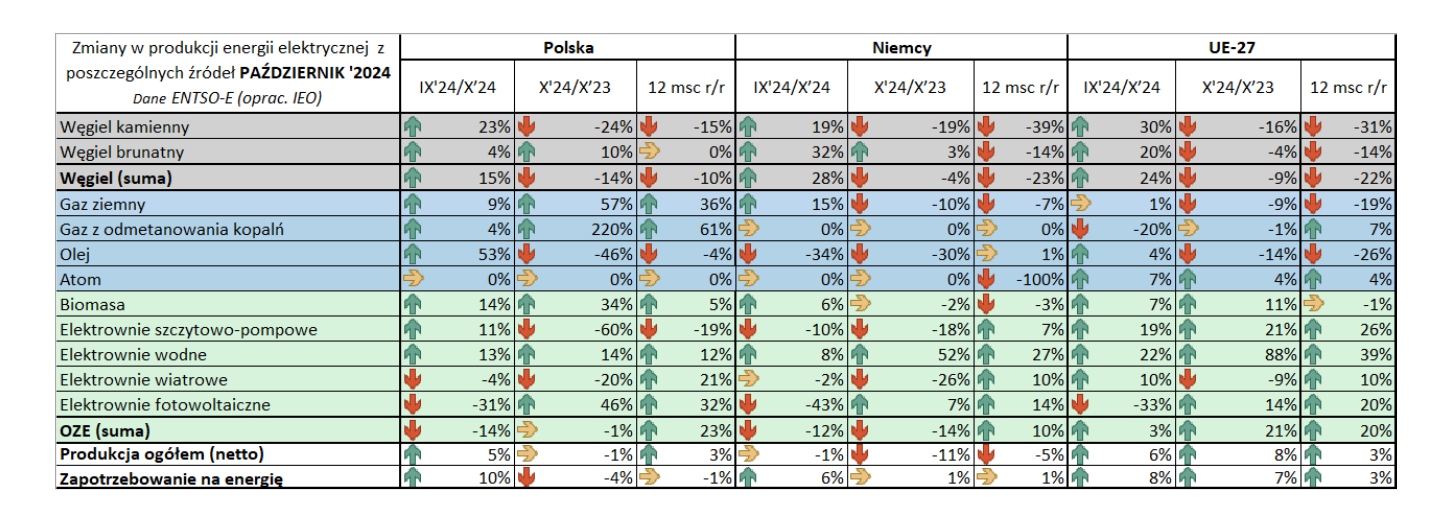
Polska na a tle Niemiec i całej UE wyróżnia się największym w ciągu ostatnich 12 miesięcy przyrostem udziałów energii słonecznej i wiatrowej oraz gazu, a w październiku najwyższym wzrostem zapotrzebowania na energię.
Ceny energii
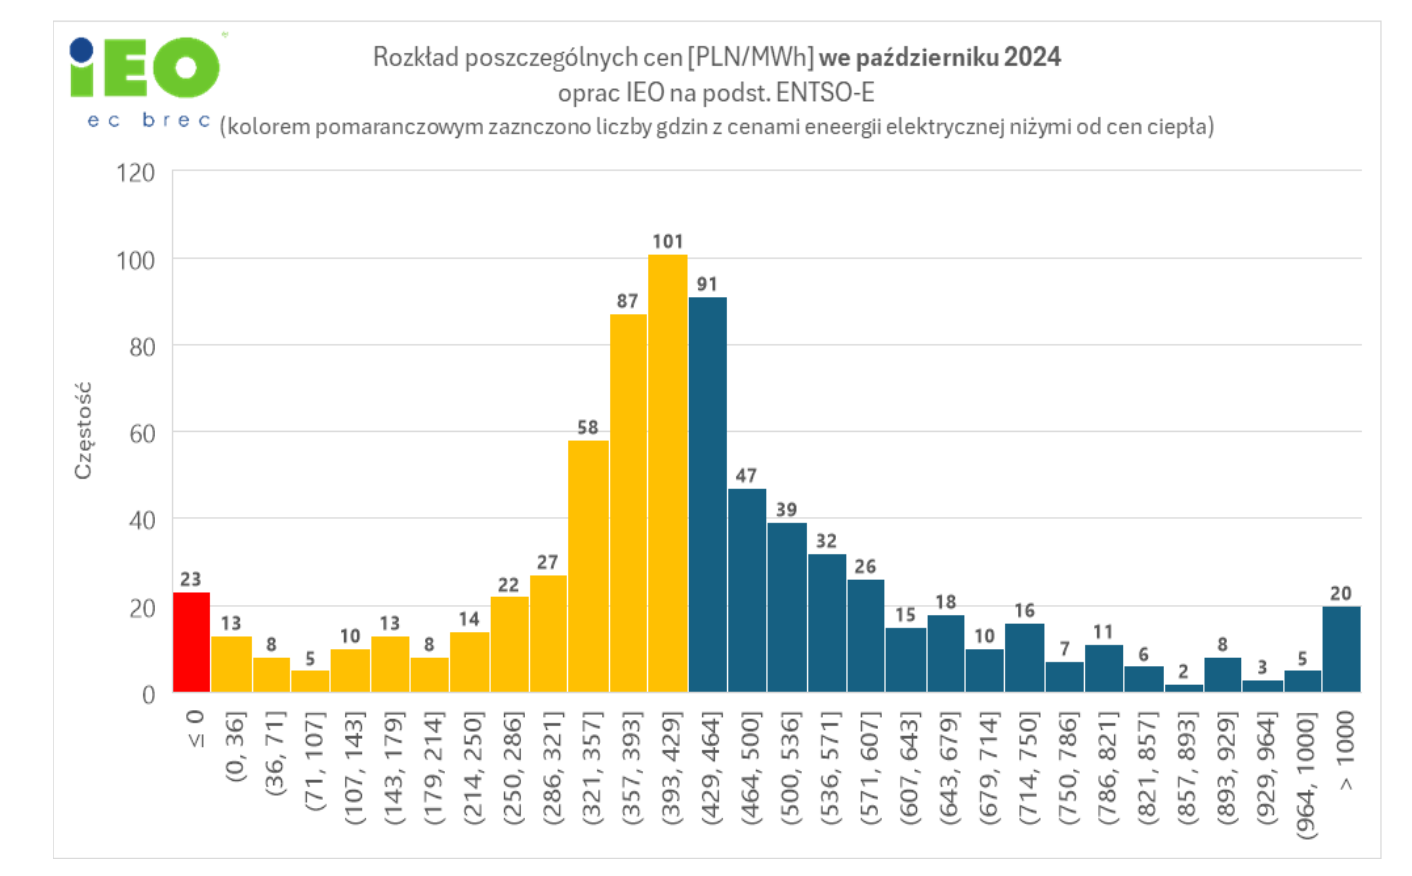
Z punktu widzenia rozkładu poziomów cen energii na kontrakcie SPOT w Polsce ich zmienność była nieco mniejsza porównując miesiąc ubiegły. Zarejestrowana maksymalna wartość jest jednakże niższa od tej, która była we wrześniu (2318 zł/MWh) i wyniosła 1252 zł/MWh. Z kolei najniższa wartość ujemna to -61.30 zł/MWh. Średnia cena na kontraktach spot w październiku to blisko 445.87 zł/MWh. W październiku było 20 godzin, w których ceny były wyższe od 1000 zł/MWh, natomiast oraz 23 godziny, dla których wartość było poniżej 0 zł/MWh.
Poniżej zaprezentowany histogram z rozkładem liczby godzin w różnych przedziałach cen energii.
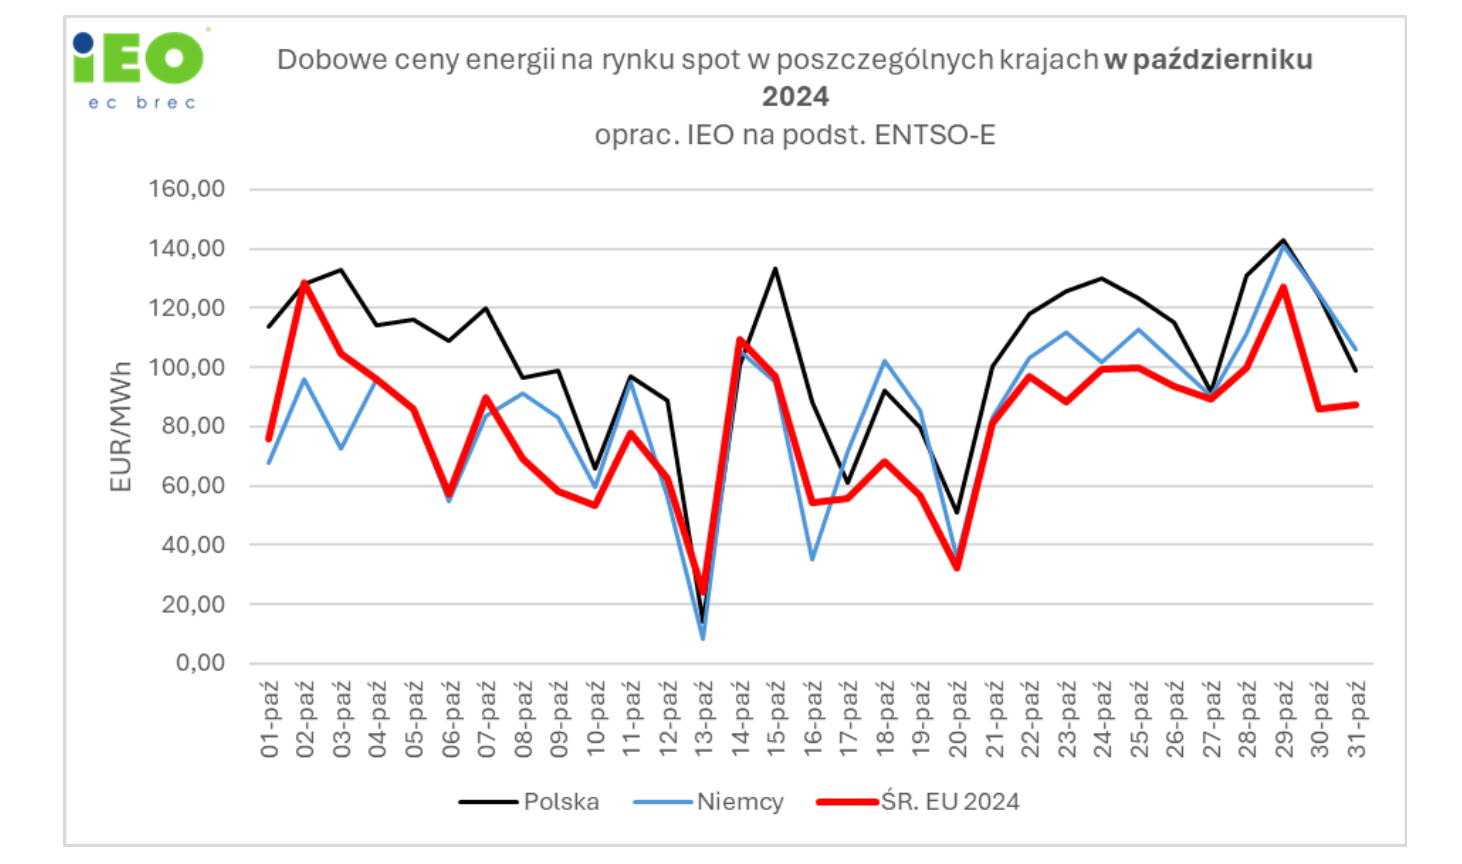
Z punktu widzenia średnich miesięcznych wypadamy na tle Europy drożej o blisko 100 zł za jedną MWh wytworzonej energii. Nożyce cenowe pomiędzy Polska a UE utrzymują się na podobny poziomie od lutego br. (w październiku zostały wzmocnione mniejsza od oczekiwanej generacją OZE), co jest w szczególności niedobrą informacja dla przemysłu którego działalność jest nakierowana na eksport do UE.
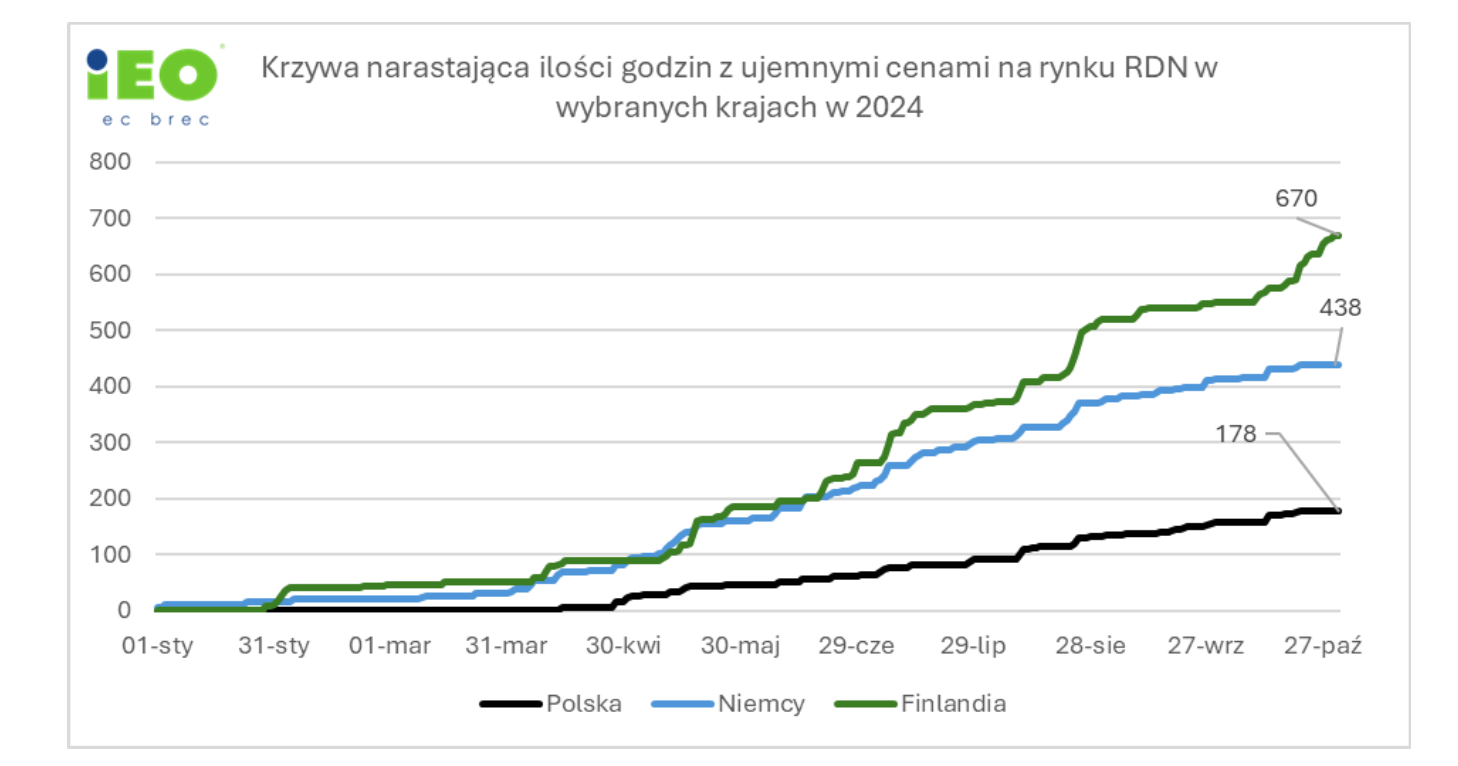
Przy bardzo wysokich cenach energii w Polsce obserwowane jest narastanie liczby godzin z ujemnymi cenami energii. Ich liczba w Polsce jest cięgnie znacznie mniejsza niż o lidera cen ujemnych – Finlandii. Poniższe krzywe narastające obrazują to zjawisko. Większa penetracja tanich źródeł w krajach skandynawskich powoduje zaniżanie cen energii elektrycznej w znacznym stopniu poniżej zera.
Pod koniec października w Polsce było to zaledwie blisko 178 godzin w całym 2024 roku, natomiast w Finlandii takich godzin było już 670.
Wraz ze spadkiem sum promieniowania słonecznego (generacji PV) i rozpoczęciem sezonu grzewczego (wzrost zapotrzebowania na energię w elektroogrzewnictwie) w polskim systemie energetycznym spada częstość nierynkowych ograniczeń OZE. Dynamika curtailmentów OZE powodowana brakiem możliwości zbilansowania mocy w KSE jest słabsza. Maksymalny godzinowy udział OZE w krajowej produkcji energii elektrycznej wyniósł w październiku 65%, podczas gdy ograniczenia – redysponowania zaczynają się w Polsce zazwyczaj wtedy gdy generacja OZE przekracza 56% zapotrzebowania. W październiku zmarnowane zostało 26 GWh energii z OZE.
Po raz pierwszy od marca dominowały ograniczenia farm wiatrowych.
Wkraczamy w okres możliwego jesienno-zimowego redysponowania źródłach wiatrowych, który nie jest tak dużego ryzyka dla niezakłóconej pracy OZE w KSE jak półrocze letnie zdominowane przez generację PV. Trudno jeszcze ocenić na ile skala ograniczeń jest niższa na skutek wprowadzenia w czerwcu nowych warunków dotyczących bilansowania, ale narastanie od lipca do października cen ujemnych wskazuje że następuje powolne przejście od ograniczeń nierynkowych do ograniczeń rynkowych (wyłączanie źródeł w reakcja wytwórców energii z OZE na spadające i ujemne ceny).
Wiadomość tą wyświetlono 1424 razy.