

Obecnie na stronie przebywa
4732 użytkowników.

9.07.2024 OZE podsumowanie czerwca 2024 r. (bardzo duże spadki)
Dodano: 9 Lipiec 2024r. 09:23
Dodano: 9 Lipiec 2024r. 09:23
Słaby czerwiec dla OZE, bardzo słaby i zagadkowy dla fotowoltaiki.
"Według danych ENTSO-E czerwiec 2024 r. zapisze się jako miesiąc, w którym rekordowe kilkudziesięcioprocentowe spadki m/m i r/r zanotowały elektrownie fotowoltaiczne. Jest to o tyle dziwne, że stało się to przy rekordowo niskim zapotrzebowaniu na energię elektryczną w Polsce, a w takich okolicznościach zawsze udział OZE wzrastał z uwagi na tzw. priorytetowy dostęp OZE do sieci" – pisze w komentarzu dla CIRE.PL Grzegorz Wiśniewski, Prezes Instytutu Energetyki Odnawialnej.
Stało się coś, w co trudno uwierzyć, tym bardziej że co miesiąc przybywa nowych mocy PV (co prawda mniej niż w latach 2021-2023, ale jednak), a w szczególności nowych mocy wiatrowych. Nie zaszły też jakieś nietypowe załamania aury (długoterminowe zachmurzenie lub długi okres ciszy wietrznej), które mogłoby wpływać na generację OZE. Najłatwiej byłoby wytłumaczyć zaskakujące dane „wakacyjną drzemką” ENTSO-E lub dostawcy danych z Polski, ale ENSO-E, to tradycyjnie najbardziej wiarygodne i najbardziej transparentne źródło danych zbieranych bezpośrednio od krajowych operatorów sieci przesyłowych (TSO), którym w Polsce jest PSE, a więc instytucje zaufania publicznego. O co zatem chodzi?
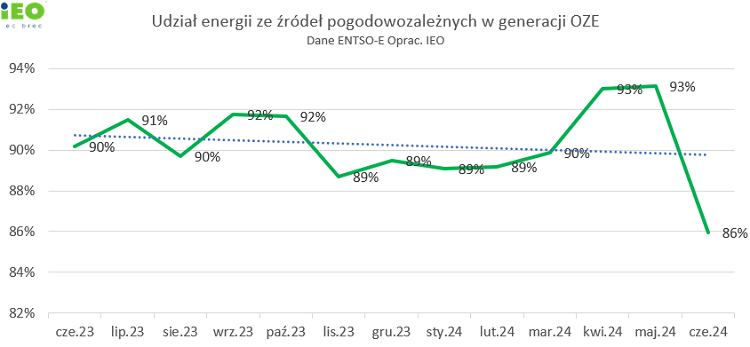
Na poniższych rysunkach zobrazowano generację pogodozależnych OZE (wiatr plus słońce) w czerwcu 2024, które wg ENTSO-E stanowiły 86 proc. całkowitej generacji OZE (w maju 93 proc., a rok temu w czerwcu 91 proc.).
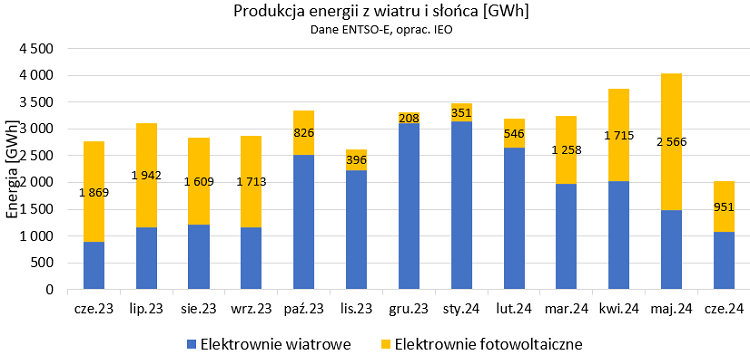
Łatwo zauważyć, że w czerwcu największy spadek generacji miesiąc do miesiąca (do maja) dotyczył PV – o 62,9 proc. (udział w produkcji energii spadł do poniżej 10 proc.), dopiero w drugiej kolejności elektrowni wiatrowych – o 27,4 proc. Najbardziej znaczący wzrost przypadł elektrowniom gazowym (o 36,9 proc.) i instalacjom spalającym biomasę (o 25,5 proc.), które jednak w bilansie produkcji energii mają niewielką rolę (1,9 proc.).
W strukturze produkcji (czerwiec do maja), w kontekście udziałów poszczególnych źródeł, należy podkreślić wzrost generacji elektrowni na węgiel brunatny o 6,2 proc (wzrost udziałów w miksie energetycznym z 20,9 proc. na 27,3 proc., czyli do poziomu rekordowego sprzed 2-3 lat, z czasów szantażu gazowego z początków kryzysu energetycznego).
Co zatem stało za czerwcowym spadkiem generacji OZE, w tym w szczególności fotowoltaiki, której generacja w 2023 r. od maja (tradycyjnie najlepszy miesiąc dla PV z uwagi na wysokie sumy promieniowania słonecznego i jeszcze niska temperatura powietrza w ciągu dnia) do czerwca spadła o 6,9 proc., a w 2024 r. aż o 62,9 proc.?
Jedną z hipotez są narastające nierynkowe ograniczenia OZE zarządzane centralnie przez PSE w sytuacjach, gdy na obszarze całego kraju (tzw. „curtailment właściwy”) nie ma możliwości zbilansowania podaży energii z OZE (w szczególności PV) z popytem. Tezę tę można uzasadnić faktem, że w 2023 r. zjawisko ograniczeń PV w czerwcu było pomijalnie małe. Ale porównując miesiąc do miesiąca, w 2024 r. rekordowe ograniczenia majowe PV wynosiły 233 GWh (12 proc. generacji), a czerwcowe „tylko” 97 GWh (10 proc. gwałtownie zredukowanej generacji).
Pewne światło na brakującą (zagubioną?) cześć generacji PV rzuca analiza generacji czerwcowej dzień po dniu – rysunek.
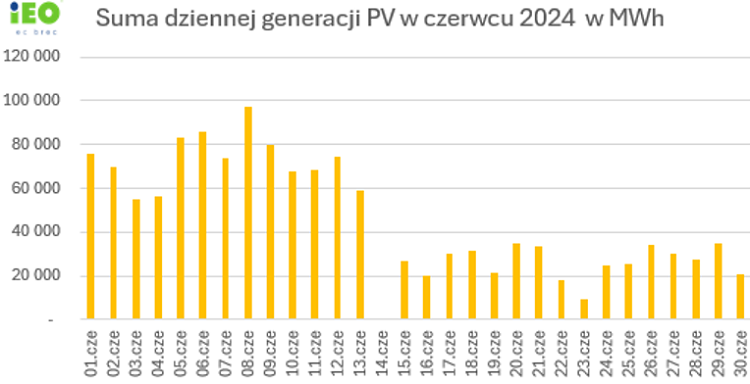
Według ENTSO-E, po 14 czerwca, w stosunku do okresu sprzed 14 czerwca spadek generacji PB wyniósł 55 proc., w sytuacji, gdy druga połowa czerwca nie było bardziej pochmurna niż pierwsza. Według danych ENTSO-E w II połowie czerwca, w stosunku do pierwszej, ubyło ponad 0,5 TWh i tego nie można wytłumaczyć ograniczeniami nierynkowymi OZE zarządzanymi przez PSE.
14 czerwca w Polsce był znamienny tym, że to data wprowadzenia reformy rynku bilansującego, która miała mieć na celu wzmocnienie mechanizmów rynkowych w taki sposób, by poprzez odpowiednie sygnały cenowe skłonić jego uczestników do zwiększenia elastyczności i dopasowania produkcji lub poboru energii do aktualnych potrzeb systemu elektroenergetycznego. Z założenia zmiany te przyczynić się mają m.in. do lepszej integracji OZE w systemie i ograniczania liczby nierynkowych redukcji generacji OZE (lepszy mechanizm wyceny energii ma wynikać głównie ze skrócenia do 15 minut z jednej godziny). W czerwcu tak się nie stało, 57 proc. ograniczeń przypadło na II połowę czerwca, czyli po wejściu w życie reformy.
To co ewidentnie widać z pozyskanych danych, to silny związek daty wejścia reformy ryku balansującego na ceny energii. Na rysunku zostawiono dane TGE o profilu cenowym energii elektrycznej przed (13/6) – rekordowo wysokie ceny – i po wejściu reformy (14/6) – rekordowo niskie ceny, przy rekordowych spreadach cenowych. Czyli reforma zadziałała prawidłowo, jeśli chodzi o spadek cen (mechanizmy rynkowe), ale nie przyniosła od razu efektów po stronie ograniczeń generacji OZE.
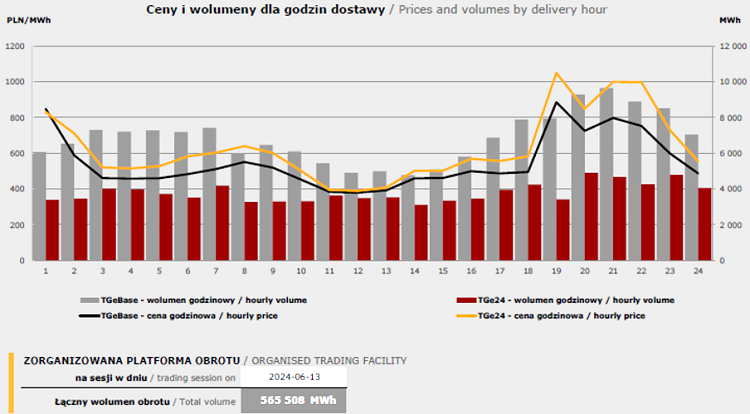
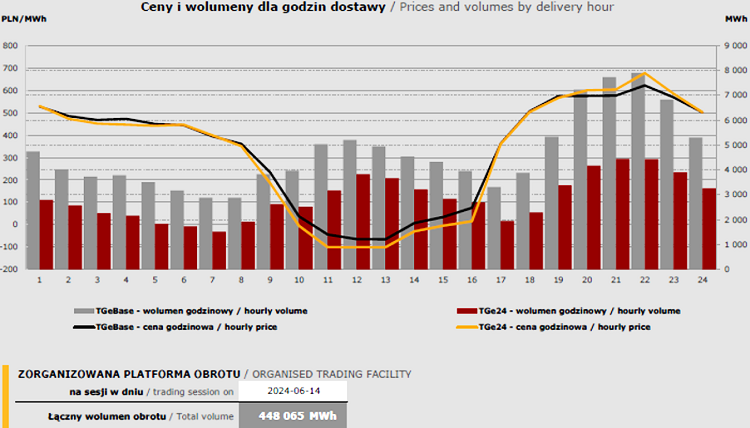
Trudno zatem w świetle danych ENSO-E wytłumaczyć to co się stało w czerwcu z PV. Jeżeli dane ENTSO-E (PSE) są poprawne, można postawić hipotezę że w II połowie czerwca, w związku (lub bez związku) z reformą rynku bilansującego, doszło do masowego zwiększenia lokalnych, nierekompensowanych ograniczeń sieciowych (napięciowych) po stronie prosumentów i wytwórców energii w farmach PV.
Ale takie wytłumaczenie wymagałoby potwierdzenia. Ta dziwna sytuacja wymaga wyjaśnienia po stronie operatora (potwierdzenie danych) lub regulatora, w przypadku gdyby reforma rynku bilansującego była wykorzystana przez uczestników rynku bilansującego (zasadniczo nie ma wśród nich wytwórców energii z OZE) wbrew celom wprowadzonej reformy.
Wiadomość tą wyświetlono 1400 razy.